«بنكك» يتعثر: كيف تحوّل تطبيق مصرفي إلى رهان السودان الاقتصادي الوحيد
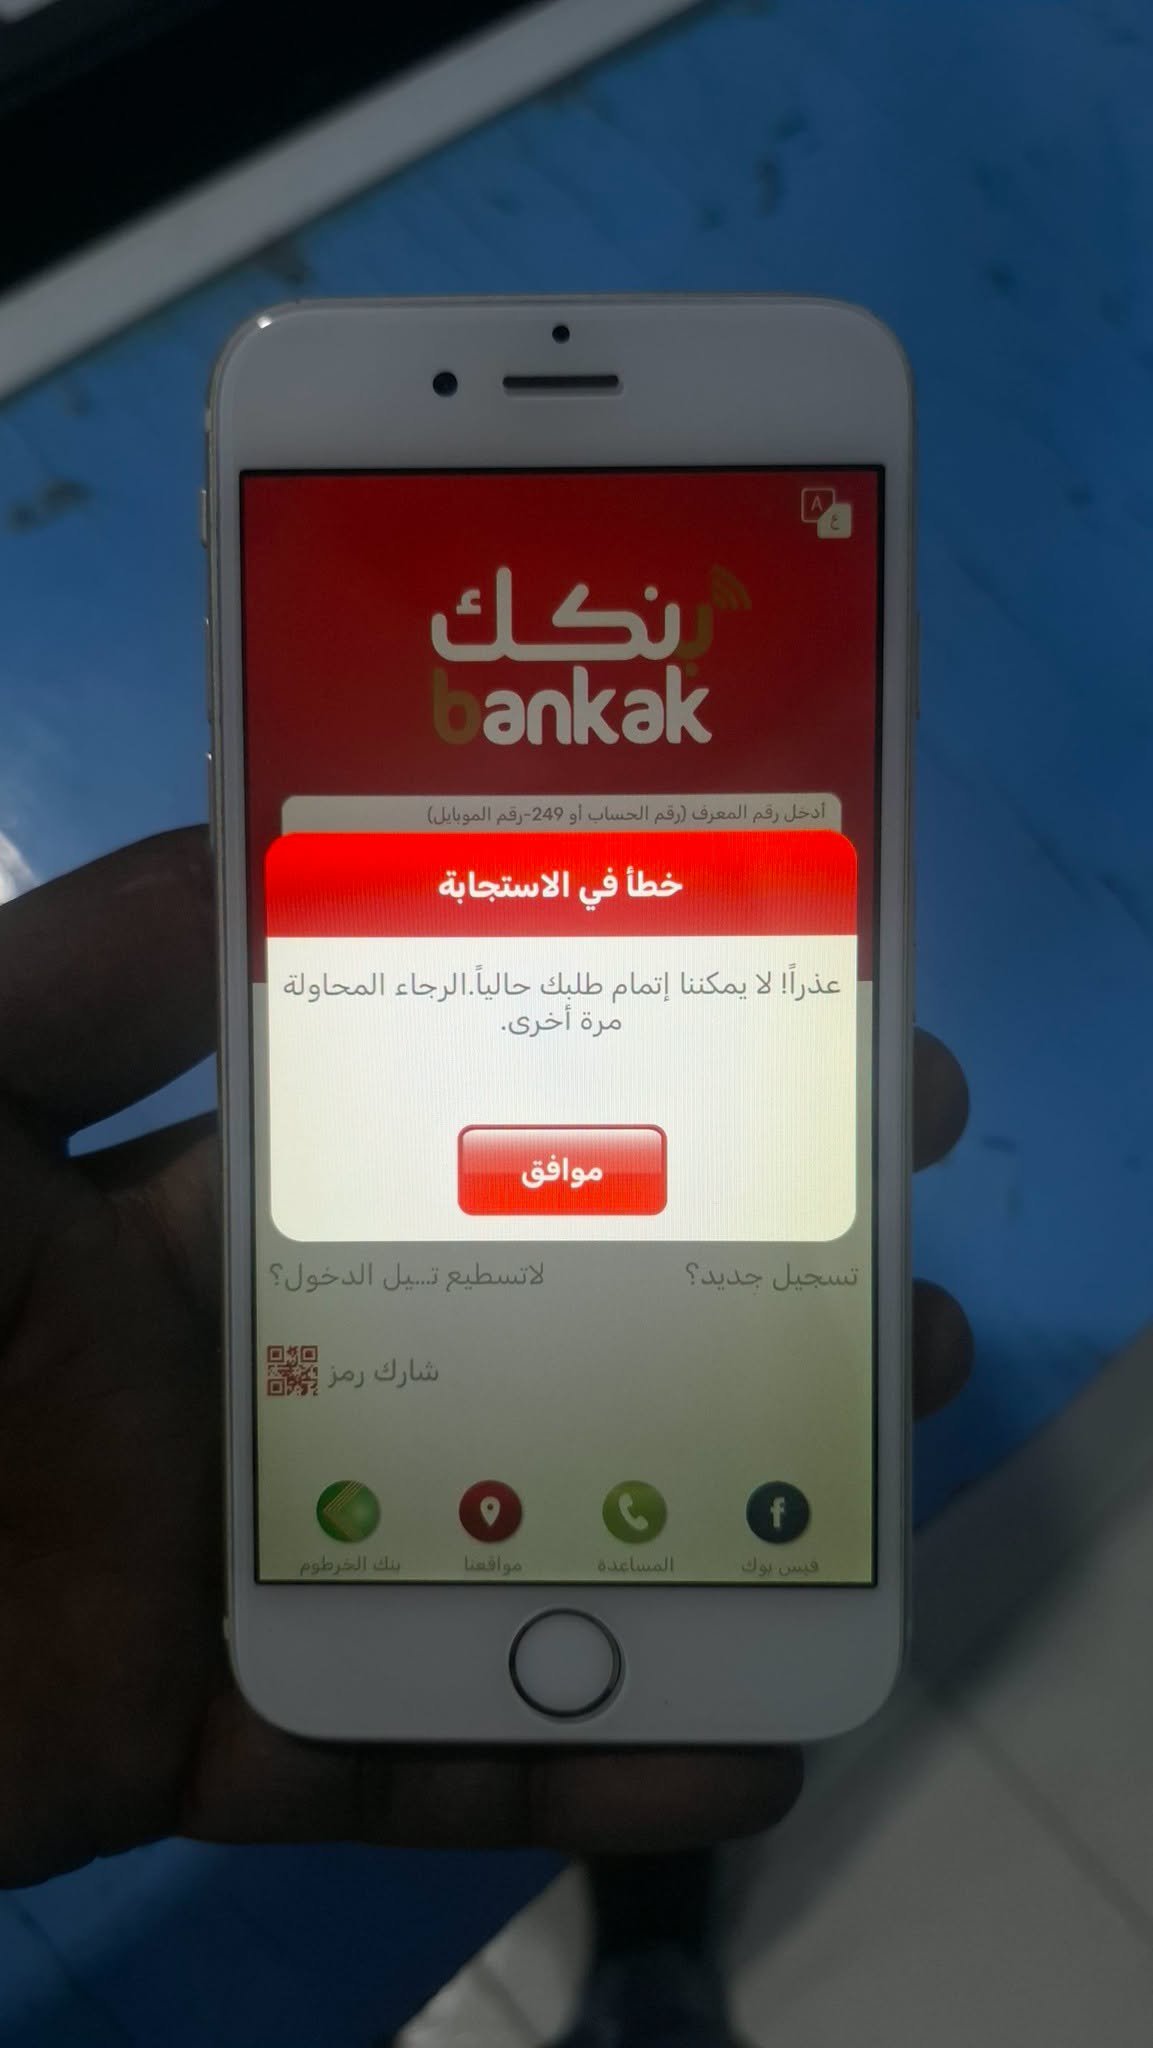
تعطل تطبيق بنكك في مطلع سبتمبر لم يكن مجرد عطل تقني عابر، بل كشف كم أصبح الاقتصاد السوداني اليومي معلقًا بخيط رقمي واحد
عمر سيد أحمد
باحث في الاقتصاد السياسي السوداني وخبير مصرفي ومالي مستقل | سبتمبر 2026
في اليوم الأول من سبتمبر، اعتذر بنك الخرطوم لعملائه. لم يكن اعتذارًا روتينيًا عن صيانة مجدولة، بل تسليمًا علنيًا بأن «بنكك» — التطبيق الذي يستخدمه ملايين السودانيين لتحويل رواتبهم وشراء خبزهم وسداد فواتيرهم — يتذبذب ويتعطل، وأن فرقه الفنية «تعمل على معالجة تحديات تقنية». وخلال أيام، أفادت تغطية ميدانية من الخرطوم بأن حركة البيع والشراء في عدد من الأسواق والمحال قد أُربكت فعليًا.
لم تكن هذه مجرد شكوى فردية تتردد على منصات التواصل، بل واقعة موثقة باعتراف الجهة المعنية نفسها. وما يجعلها مهمة ليس حجم العطل بقدر ما يكشفه عن موقع هذا التطبيق الواحد في دورة حياة اقتصاد بأكمله.
المفارقة أن أيًا من هذا لم يكن ليحدث بهذا الأثر قبل الحرب. فالحرب التي اندلعت في أبريل 2023 لم تدمر فقط فروع البنوك وأجهزة الصراف؛ بل أعادت رسم العلاقة بين المواطن السوداني ونقوده. فحين أُغلقت الفروع وشحّت الأوراق النقدية، لم يعد أمام قطاعات واسعة من التجار والأسر خيار سوى الانتقال إلى تطبيق واحد بعينه، بحكم الأمر الواقع لا بحكم الاختيار.
رقم كبير، لكنه ليس الرقم الذي يُقال
يتردد كثيرًا أن «بنكك» يخدم أكثر من عشرة ملايين مستخدم. الرقم صحيح من حيث المصدر: صفحة التطبيق على متجر Google Play تُظهر بالفعل أكثر من عشرة ملايين عملية تنزيل. لكن التنزيل ليس مستخدمًا نشطًا؛ فقد يعكس الرقم إعادة تثبيت التطبيق على هاتف جديد، أو أجهزة متعددة يملكها العميل نفسه. بنك الخرطوم نفسه لم يصدر حتى الآن رقمًا رسميًا لعدد الحسابات الفعلية النشطة، وهي فجوة في الشفافية تستحق أن تُذكر كل مرة يُستشهد فيها بهذا الرقم.
الأدق قولًا هو الاستناد إلى ما أعلنه بنك السودان المركزي نفسه: أن شركة الخدمات المصرفية الإلكترونية EBS نفّذت أكثر من مئة مليون معاملة تحويل بين الحسابات (A2A) خلال الفترة من يناير إلى مايو 2026 وحدها. هذا رقم يخص شبكة المدفوعات الوطنية بأكملها، وليس «بنكك» بمفرده، لكنه يعطي فكرة أوضح عن حجم الاعتماد الجماعي على القنوات الرقمية في اقتصاد شحّ فيه الكاش الورقي.
التداخل نفسه يتكرر مع سقوف التحويل. الشائع أن سقف بنكك اليومي يصل إلى 215 مليون جنيه، لكن هذا الرقم منشور تحديدًا في صفحة «النخبة عبر بنكك» (bankofkhartoum.com) — أي أنه سقف فئة محددة من العملاء، لا سقف عام. أما الحساب العادي فسقفه اليومي 15 مليون جنيه وفق الموقع الرسمي للبنك، وهو ما يتسق تمامًا مع تعميم بنك السودان المركزي رقم 1/2024 الذي حدد السقف نفسه لعموم التحويلات الشخصية عبر التطبيقات المصرفية. الفارق بين الرقمين ليس تفصيلًا محاسبيًا؛ فهو يحدد نطاق الأثر الفعلي حين يتعطل التطبيق، ومن يتحمله فعليًا من فئات العملاء.
ما وقع فعلًا في مطلع سبتمبر
التسلسل الموثق للحادثة بسيط في ظاهره: تذبذب حاد بدأ يظهر أواخر أغسطس، ثم اعتذار رسمي من البنك في 1 سبتمبر، ثم تغطية ميدانية في 7 سبتمبر تصف إرباك حركة الأسواق. هذا كل ما يمكن الجزم به استنادًا إلى مصادر منشورة ومستقلة.
أما السبب الجذري لما حدث — فشل قاعدة بيانات، أو ضغط خوادم، أو خلل شبكي، أو هجوم حجب خدمة، أو صيانة طارئة تعثرت — فلم يصدر بشأنه أي إفصاح فني من البنك حتى تاريخ كتابة هذه السطور.
وهنا يكمن الفخ الذي وقعت فيه كثير من التحليلات الأولى لهذه الأزمة: مَلء هذا الفراغ المعلوماتي برواية جاهزة. الرواية الأكثر تداولًا تقول إن التوقف لم يكن عطلًا بريئًا، بل قرارًا رقابيًا متعمدًا من البنك المركزي في بورتسودان لإبطاء التطبيق أو تقييده، سعيًا لكبح المضاربة الحادة على الدولار عبر حسابات بنكك التي يستخدمها تجار عملة في الخارج. الفرضية معقولة من الناحية النظرية؛ فللبنوك فعلًا صلاحيات واضحة لمراقبة الحسابات المشبوهة وتجميدها. لكن معقولية الفرضية شيء، وإثباتها شيء آخر تمامًا — ولم يظهر حتى الآن بيان رسمي واحد أو تحقيق مستقل موثوق يربط توقف سبتمبر تحديدًا بقرار أمني من هذا النوع. الأمانة المهنية تقتضي إبقاء هذه الرواية معلّقة بوصفها احتمالًا غير مثبت، لا حقيقة مؤكدة تُبنى عليها استنتاجات أبعد.
الأمر نفسه ينطبق على فرضية الهجوم السيبراني. تعرضت المنظومات المصرفية السودانية بالفعل لمحاولات اختراق وهجمات حجب خدمة في مناسبات سابقة موثقة، وهذا سياق عام معروف. لكن نسبة عطل سبتمبر تحديدًا إلى هجوم من هذا النوع يتطلب دليلًا فنيًا — سجلات خوادم، تقرير استجابة لحادثة، تحليلًا جنائيًا رقميًا — وهو دليل غير متوفر علنًا في الوقت الراهن.
لماذا يتعطل تطبيق يستخدمه اقتصاد بأكمله؟
بعيدًا عن التخمين حول سبب حادثة بعينها، يمكن رسم خريطة واقعية للثغرات البنيوية التي تجعل «بنكك» عرضة للتعطل من الأساس، وهي ثغرات لا تحتاج إلى دليل جنائي لإثباتها لأنها ظاهرة في بنية النظام نفسه.
أولها ضغط الاستخدام: بخروج معظم البنوك المنافسة عمليًا عن الخدمة في مناطق واسعة، تحوّل الحمل التشغيلي بأكمله إلى منصة واحدة. حين تتزاحم ملايين الطلبات المتزامنة على النظام في وقت الذروة، فإن أي منصة تصبح عرضة للبطء أو الانهيار الجزئي — لكن، كما سيأتي تفصيله، السبب الحقيقي لهذه الهشاشة أعمق من عدد الخوادم وحده. وثانيها هشاشة الاتصالات والكهرباء نفسها؛ فالتطبيق يعتمد في تحققه من هوية المستخدم على رموز تُرسل عبر الرسائل النصية، وتدمير أبراج الاتصالات في مناطق النزاع يعني تأخر وصول هذه الرموز، وهو ما يظهر للمستخدم العادي كأنه «عطل في بنكك» بينما السبب الفعلي خارج عن إرادة البنك تمامًا.
وثمة عامل ثالث أقل وضوحًا لكنه أكثر إلحاحًا: الضغط التنظيمي المتراكم. فمنذ فبراير 2026 يُلزم بنك السودان المركزي المصارف بتحديث بيانات ملايين العملاء وربطها بمتطلبات مكافحة غسل الأموال، وفي 16 أغسطس مدّد المركزي هذه المهلة حتى نهاية العام مع الإشارة إلى دمج الهوية الرقمية «سوداباس». تحديث بيانات ملايين الحسابات دفعة واحدة عملية مكلفة حاسوبيًا، ولا يوجد دليل مباشر يربطها بعطل سبتمبر، لكنها بلا شك عبء تشغيلي إضافي يُضاف إلى نظام يعمل أصلًا فوق طاقته.
وقد ظهر بُعد جانبي لهذه الحملة يستحق التوقف عنده: كشف تحقق أجرته منصة «بيم ريبورتس» في 27 أغسطس عن رابط احتيالي كامل ينتحل هوية بنك الخرطوم لجمع بيانات العملاء تحت غطاء «التحديث الإلزامي» (beamreports.com)، بينما أكد البنك أن التحديث الفعلي يتم عبر الفروع حصرًا. وهذا يذكّر بأن كل حملة تنظيمية واسعة تفتح، من دون قصد، ثغرة موازية للتصيّد الإلكتروني يستغلها من يتربصون بثقة العملاء المرتبكين أصلًا من تعطل الخدمة.
المشكلة ليست في الخوادم وحدها
حين يتكرر الحديث عن «ضغط الخوادم» كتفسير لأعطال بنكك، يسود انطباع مبسّط بأن الحل مجرد إنفاق إضافي على أجهزة أقوى. هذا تبسيط مخل من الناحية الفنية. فالتحمل الحقيقي لأي نظام مصرفي رقمي — أي قدرته على استيعاب توسع مفاجئ في عدد المستخدمين والعمليات — ليست مسألة سيرفرات فقط، بل مسألة تصميم برمجي (Software) ومعماري (Architecture) في المقام الأول. البرنامج المشغِّل نفسه يجب أن يُصمم أصلًا بقدرة على التوسع (Scalability)؛ فإن لم يكن كذلك، فإن ضخ المزيد من الإنفاق على الأجهزة وحده لن يحل مشكلة التحمل، لأن العنق الحقيقي للزجاجة يكمن في طريقة كتابة البرنامج وتنظيم مكوناته، لا في عدد المعالجات التي يعمل عليها.
جوهر المشكلة في السودان، من هذه الزاوية، ليس نقص الإمكانيات المادية بقدر ما هو جهل تقني متراكم في عملية الاختيار نفسها: الاعتماد في شراء الأجهزة والبرمجيات على معيار السعر وحده، بمعزل عن تقييم كفاءة المورّد أو الجهة المصمّمة للنظام وتأهيلها الفني. وهذا النمط في الشراء ليس افتراضيًا؛ فقد سبق أن واجهت شركة الخدمات المصرفية الإلكترونية نفسها مشكلات متكررة ناتجة عن الأحمال الزائدة بلغت حد التوقف الكامل لفترات، إلى أن جرى استبدال المحوّل القومي (National Switch) بآخر روعيت في مواصفاته هذه الاعتبارات مجتمعة — الأجهزة والبرمجيات معًا، لا أحدهما بمعزل عن الآخر.
ويرتبط بهذا الجانب إغفال خطوة فنية أساسية قبل تشغيل أي نظام حساس بحجم بنكك: اختبارات الحمولة والضغط والأداء (Stress Testing وPerformance Testing)، التي يُفترض أن تحاكي سيناريوهات ذروة استثنائية قبل إطلاق النظام على المستخدمين الفعليين، لا بعد أن يتكرر انهياره أمامهم. هذه الاختبارات إما لا تُجرى في السياق السوداني على النحو المطلوب، أو تُهمَل عمليًا لعدم إدراك أهميتها، وهو ما يجعل اكتشاف حدود تحمّل النظام يقع أثناء الأزمة الحقيقية بدلًا من أن يُكتشف مسبقًا في بيئة اختبار محكومة.
خلاصة هذا الجانب الفني أن أي نظام مصرفي رقمي يقوم على ثلاثة أبعاد متكاملة لا يجوز فصل أحدها عن الآخرين عند التقييم: الأجهزة (Hardware)، والبرمجيات (Software)، وطريقة تنظيمها وترتيبها معًا في معمارية واحدة متماسكة. وما تعانيه الأنظمة التقنية في السودان، بما فيها بنكك، هو تحديدًا غياب هذا الفهم المتكامل للأبعاد الثلاثة، لا نقصًا في عدد الخوادم أو حجم الإنفاق عليها فحسب.
حين يتوقف التطبيق، يتوقف السوق
الأثر الاقتصادي لهذا النوع من الأعطال ليس افتراضيًا؛ فهو موثق بشكل مباشر في تغطيات ميدانية من أسواق الخرطوم نفسها، حيث توقفت حركة البيع والشراء لأن التجار رفضوا قبول وعود بتحويلات مؤجلة لا يمكن التحقق منها فورًا. في اقتصاد يعتمد على التسوية اللحظية لغياب النقد الورقي، فإن انقطاع القناة الرقمية الوحيدة يعني عمليًا تجميد المعاملة، لا مجرد تأخيرها.
تتردد في سياقات موازية أرقام أكثر تفصيلًا: عمولات تسييل تصل إلى 25% لمن يريد تحويل رصيده الرقمي إلى نقد ورقي، وقفزات محددة في أسعار السكر والدقيق والوقود، بل وتهديدات من اتحادات منتجين بمقاطعة البنك بسبب تعطل مواسم تسويق الصمغ العربي. هذه اتجاهات معقولة تمامًا في سياق أزمة سيولة وتعطل مصرفي متكرر، لكنها تبقى — في حدود ما هو متاح من مصادر مستقلة موثقة حتى الآن — أقرب إلى شهادات متناثرة منها إلى بيانات مؤكدة بأرقام رسمية أو دراسات ميدانية منشورة. هذا لا يعني أنها غير واقعة، بل يعني أنها تستحق توثيقًا أدق قبل أن يُستشهد بها كحقائق قطعية.
رصيد كامل على الشاشة، ولا قدرة على شراء الدواء
فوق أزمة التعطل التقني نفسها، أضاف بنك السودان المركزي والبنوك التجارية طبقة ضغط أخرى حين فرضت سقوفًا صارمة على السحب النقدي المباشر، في محاولة لضبط الكتلة النقدية وسط شح حاد في الأوراق المالية. والنتيجة العملية لتزامن هذين الضغطين — تعطل القناة الرقمية من جهة، وتقييد الوصول إلى الكاش الورقي من جهة أخرى — مفارقة قاسية تتكرر يوميًا: عميل يرى رصيدًا رقميًا كاملًا على شاشة هاتفه، لكنه عاجز فعليًا عن تحويله إلى نقد لشراء دواء أو غذاء عاجل. الرصيد موجود رقميًا، لكن القدرة الشرائية الفعلية منه غائبة في اللحظة التي يحتاجها المرء فيها.
هذا الفراغ بين الملاءة الدفترية والقدرة الفعلية على الدفع أفرز، كما تشير شهادات متداولة، سوقًا موازية غير رسمية لما يمكن تسميته «بيع الكاش»: وسطاء يقدّمون نقدًا ورقيًا مقابل تحويل رقمي بخصم أو عمولة، بحيث يحصل من يملك رصيدًا رقميًا على جزء أقل منه نقدًا في يده. تُطرح تحفظات على شرعية هذه الممارسة من زوايا قانونية وشرعية مختلفة، بوصفها استغلالًا لحاجة الناس الملحّة للسيولة، وهذا نقاش جدير بالمتابعة في حد ذاته، وإن كان يحتاج، مثل غيره من التفاصيل المتداولة حول هذه السوق الموازية، توثيقًا مستقلًا أدق يحدد حجمها الفعلي والجهات التي تتعامل بها.
الأثر الأعمق لهذه الفجوة ليس فقط في العمولة التي يدفعها من يحتاج نقدًا عاجلًا، بل في نشوء تفاوت فعلي بين قيمة الجنيه الورقي وقيمة الجنيه نفسه حين يكون رقمًا على شاشة تطبيق. حين تصبح الورقة النقدية، لشحّها الشديد، أكثر قبولًا وأعلى قيمة تفضيلية في بعض المعاملات من الرصيد الرقمي المكافئ لها اسميًا، فإن ذلك يعني أن الجنيه لم يعد له سعر صرف واحد داخل الاقتصاد السوداني نفسه، بل سعران يتحددان بمدى القدرة على تحويل أحدهما إلى الآخر في وقت الحاجة.
العالم لا يشترط رقمًا سحريًا واحدًا
هناك رأي فني متداول بين المتابعين لملف بنكك يذهب إلى أن المعيار العالمي المتّبع يفرض ألا يقل توافر أي تطبيق مصرفي عن 99.7%، وألا يتوقف أكثر من أربع ساعات في السنة، وأن يكون مركز التعافي من الكوارث على بُعد لا يقل عن واحد وتسعين ميلًا من الموقع الرئيسي. هذا الطرح يستند إلى خبرة مصرفية حقيقية بمعايير الترخيص والتشغيل، وليس انطباعًا عامًا؛ لكن الرجوع إلى النص الفعلي لمرجعية الصمود التشغيلي المصرفي يكشف أن هذه الأرقام تحديدًا — رغم دقتها الظاهرة — لا ترد فيها كمعيار عالمي موحّد وملزم بهذا الشكل.
لجنة بازل للرقابة المصرفية، وهي المرجعية الفعلية في هذا المجال، لا تفرض رقمًا موحدًا من هذا النوع على الإطلاق. إطارها لـ«الصمود التشغيلي» (Principles for Operational Resilience) يطلب من كل بنك، بإشراف جهته الرقابية، أن يحدد بنفسه «حدود تحمّل التعطل» الخاصة بكل خدمة حرجة على حدة، ثم يختبر خطط استمرارية الأعمال والتعافي من الكوارث في سيناريوهات شديدة الصعوبة لكنها معقولة الحدوث. رقم 99.7% قد يكون هدف اتفاقية مستوى خدمة تعاقدية في بيئة بعينها، لكنه ليس معيارًا بازليًا عالميًا. وينطبق الأمر نفسه على مسافة الواحد والتسعين ميلًا: المطلوب فعليًا هو فصل جغرافي كافٍ يمنع تعرّض الموقع الاحتياطي للخطر نفسه الذي يهدد الموقع الرئيسي، لا مسافة ثابتة منصوص عليها عالميًا.
هذا التمييز ليس تفصيلًا أكاديميًا بلا قيمة عملية. فإذا صدّق المنظّمون والبنوك السودانية أن هناك رقمًا سحريًا واحدًا يكفي تحقيقه، فقد يتوقفون عند الشكل من دون الجوهر: نسبة توافر مرتفعة على الورق، بينما الخدمات الأكثر حساسية للمواطن العادي — كالوصول إلى الرصيد وتنفيذ التحويلات الصغيرة — قد تظل عرضة للتعطل لأن أحدًا لم يحدد لها «حدود تحمل» واضحة بمعزل عن باقي الخدمات.
وما تطلبه بازل عمليًا من أي بنك، على الأقل من حيث المبدأ، هو مزيج من ثلاثة عناصر متكاملة لا تُختصر في رقم واحد: خطة استمرارية أعمال (Business Continuity) تحدد الخدمات الحرجة والحد الأقصى المقبول للتوقف ولفقد البيانات؛ ونظام تعافٍ من الكوارث (Disaster Recovery) يضمن وجود موقع احتياطي مستقل عن الخطر الذي قد يهدد الموقع الرئيسي، لا مجرد بعيد عنه مسافة بعينها؛ ونسخًا احتياطية متعددة تُختبر استعادتها الفعلية بشكل دوري، لا أن تبقى مجرد أرشيف لم يُجرَّب. البنوك الكبرى عالميًا، مثل شبكات بطاقات الدفع الدولية، تمتلك عادة أكثر من موقع احتياطي واحد موزعة جغرافيًا؛ والحد الأدنى المقبول لأي بنك هو موقع احتياطي واحد فعّال على الأقل — لا الاكتفاء بخطة على الورق لم تُختبر قط.
لا مقدم الخدمة التقنية ولا الجهات الرقابية في السودان كانا، من الناحية العملية، عند مستوى هذه المعايير الدولية — وهذا ما كشفته بوضوح فادح بداية الحرب في الخرطوم نفسها.
فحين اندلعت الحرب من العاصمة في أبريل 2023، لم يكن الأمر توقفًا جزئيًا محسوبًا؛ بل توقفت عمليًا كل الأنظمة المصرفية والخدمات المرتبطة بها دفعة واحدة، لأن أغلب المصارف السودانية كانت رئاساتها ومراكز بياناتها الرئيسية متمركزة في الخرطوم تحديدًا. حين تضررت هذه المقار وانقطعت عنها الكهرباء والاتصالات، انهارت معها الأنظمة التقنية التي تدير الحسابات والتحويلات لغالبية البنوك دفعة واحدة، لا بنك واحد بعينه. هذا ليس تفصيلًا عرضيًا؛ فهو دليل عملي دامغ على أن أغلب هذه المؤسسات لم تكن تمتلك أصلًا أجهزة بديلة حقيقية أو خطط تعافٍ من الكوارث قابلة للتفعيل الفوري في موقع مستقل، وهو بالضبط ما تشترطه معايير الصمود التشغيلي الدولية. لو كانت هذه الخطط موجودة ومُختبرة فعليًا، لكان بإمكان البنوك الانتقال إلى مواقعها الاحتياطية خلال ساعات لا أسابيع؛ لكن ما حدث كان العكس تمامًا: انقطاعًا طويلًا استغرق أسابيع كاملة قبل أن تنجح فرق هندسية في نقل بعض قواعد البيانات وتفعيلها من مواقع بديلة خارج العاصمة، في عملية تعافٍ مرتجلة أقرب إلى الاستثناء منها إلى تنفيذ خطة معدة سلفًا.
حين يتعطل التطبيق، هل يُقفل الباب على الجميع؟
من أكثر الأسئلة العملية إلحاحًا في هذه الأزمة: إذا تعطل التطبيق بينما تبقى أموال المواطنين سليمة في حساباتهم، فهل يُترك العميل بلا أي وسيلة للوصول إلى ماله؟ الإجابة المعيارية هي لا، وهذا ما يُعرف مصرفيًا بمبدأ «القنوات المتعددة» (Omni-Channel Banking): أن يستطيع العميل الوصول إلى حسابه من أكثر من قناة مستقلة — كالإنترنت المصرفي عبر المتصفح، وأجهزة الصراف الآلي، والفروع، ومركز اتصال موثق، وخدمة USSD، وبطاقات الدفع، ووكلاء معتمدين في المناطق التي لا فروع فيها — بحيث لا يعتمد وصول العميل إلى أمواله على قناة رقمية واحدة بعينها.
هذا بالضبط ما يبدو غائبًا في التجربة السودانية حتى الآن؛ فحين يتعطل «بنكك»، يجد كثير من العملاء أنفسهم بلا بديل عملي فوري، وهو ما يعكس غياب متابعة واهتمام كافيين من البنوك أو من السلطة الرقابية بهذا المبدأ تحديدًا. القاعدة الدنيا المتعارف عليها هي أن يمتلك البنك قناة احتياطية واحدة مستقلة على الأقل، بينما تمتلك المؤسسات الكبرى عادة أكثر من ثلاث قنوات بديلة موزعة على بنى تحتية منفصلة. تنوّع القنوات وحده لا يكفي إذا كانت جميعها تعتمد على مركز البيانات نفسه أو شبكة الاتصالات نفسها؛ فالهدف هو استقلالية القنوات عن بعضها، لا فقط تعددها الشكلي.
مكافحة المضاربة لا تستوجب إغلاق الباب على الجميع
سؤال آخر يستحق إجابة صريحة: هل تستطيع البنوك مكافحة المضاربة على العملة أو رصد التحويلات المشبوهة من دون تعطيل الخدمة عن كل مستخدميها؟ الإجابة نعم بلا تحفظ. هذا هو بالضبط ما تفرضه أنظمة الالتزام (Compliance) الطبيعية المفترض توفرها في أي بنك لمكافحة غسل الأموال وتمويل الإرهاب: مراقبة لحظية لمؤشرات محددة كالتغير المفاجئ في حجم التحويلات، أو تكرارها نحو عدد كبير من الحسابات، أو استخدام الحساب من مواقع متباعدة خلال فترة قصيرة، ثم تطبيق إجراءات متدرجة — طلب تحقق إضافي، خفض سقف التحويل مؤقتًا، تجميد العملية المشتبه بها تحديدًا، إحالتها لمراجعة بشرية — دون أن يشعر بقية العملاء الملتزمين بأي أثر على تجربتهم.
الأنظمة المصرفية الحديثة تذهب أبعد من ذلك عبر تقنيات لا تتطلب تعطيل المنظومة بأكملها: أنظمة كشف احتيال مدعومة بالذكاء الاصطناعي تحلل سلوك الحسابات وتجمّد ما يشتبه فيه تلقائيًا؛ وبنية خدمات مصغّرة (Microservices) تفصل وظائف التطبيق عن بعضها بحيث لا يؤدي تعطل نظام التحويل بين البنوك، مثلًا، إلى تعطيل كشف الرصيد أو الدفع المحلي في الوقت نفسه؛ وتوثيق بيومتري لحظي يقلل الاعتماد الكلي على رسائل التحقق النصية المتأثرة بضعف شبكات الاتصال. تقييد حساب واحد يشتبه في ارتباطه بالمضاربة أمر مختلف تمامًا، من الناحية المبدئية والتقنية، عن تعطيل الخدمة عن الملايين؛ وإذا كان الخيار الثاني هو ما يحدث فعليًا بدلًا من الأول، فتلك معالجة تشبه قتل المريض بدلًا من علاجه، لا مكافحة حقيقية للمضاربة.
أنظمة الالتزام في السودان تبقى، بحسب تقييمات متكررة، ضعيفة وغير موثوقة مقارنة بالمعايير الدولية، وهو سبب أساسي لعزلة البنوك السودانية عن الاندماج في النظام المصرفي العالمي. وهذا يعني أن الفجوة ليست في غياب الحلول التقنية البديلة — فهي معروفة وموثقة عالميًا — بل في غياب الإرادة الرقابية والاستثمار التقني اللازمين لتطبيقها محليًا بدلًا من اللجوء للحل الأسهل: التعطيل الشامل.
إصلاح حقيقي، لكنه لم يكتمل بعد
في مقابل هذه الصورة القاتمة، شهدت البنية الوطنية للمدفوعات في السودان خلال 2026 خطوات إصلاح ملموسة تستحق التوثيق بدقة، لأنها الدليل الأوضح على أن أحدًا لا يتجاهل المشكلة.
أعلن بنك السودان المركزي أن شركة EBS استعادت تشغيل المحوّل القومي وأتمت تسويات شاملة بين البنوك. وفي يوليو 2026 أُعلن عن ترقية منصة التحويلات باستخدام رقم الحساب المصرفي الأساسي (BBAN)، بما يربط 26 مصرفًا ضمن الشبكة نفسها. ثم في 6 أغسطس، دُشّنت خدمات المحول القومي رسميًا بعد توقف تجاوز ثلاث سنوات كاملة بسبب الحرب — وهذا تدشين مرحلي بدأ تحديدًا بربط بنك أم درمان الوطني، على أن تلحق به بقية المصارف تباعًا. الخلط بين هاتين الواقعتين المتزامنتين لكن المختلفتين — ترقية BBAN من جهة، وتدشين المحول القومي من جهة أخرى — شائع في التغطيات العابرة، لكنه يشوّه فهم ما تحقق فعليًا وما لا يزال قيد الإنجاز.
وبالتوازي، أعلنت وزارة التحول الرقمي والاتصالات في 15 مارس 2026 إتاحة تقنية USSD للقطاع المصرفي، وهي تقنية تتيح التحويل والاستعلام عن الرصيد عبر الهاتف من دون الحاجة لاتصال إنترنت — أداة مهمة تحديدًا في المناطق التي دُمرت فيها شبكات الاتصال. لكن USSD قناة احتياطية بحدود واضحة، لا بديل شامل عن وظائف تطبيق ذكي متكامل، ونجاحها مرهون بجاهزية شركات الاتصالات نفسها بقدر ما هو مرهون بجاهزية البنوك.
الفجوة الحقيقية ليست في غياب الإصلاح، بل في المسافة بين إعلان الخطوة وتحقق أثرها الكامل على أرض الواقع — وهي مسافة تحتاج متابعة وتوثيقًا مستمرين، لا احتفالًا مبكرًا بالإنجاز.
من يدفع الثمن حين يتعطل كل شيء؟
يبقى السؤال الأكثر إلحاحًا بلا إجابة واضحة: من يتحمل تبعات هذا العطل قانونيًا؟ من الناحية النظرية، تتوزع المسؤولية بين ثلاثة أطراف بمنطق مختلف لكل منها. البنك يتحمل المسؤولية المباشرة إذا ثبت إهمال تقني أو غياب خطة طوارئ فعالة. التاجر لا يتحمل مسؤولية العطل، لكنه يتحمل مخاطرة تجارية حين يرفض إتمام بيع لا يستطيع التأكد من تسويته. أما المواطن العادي، فيتحمل عمليًا العبء الأكبر من الأزمة المعيشية اليومية، من دون أن يتحمل مسؤولية قانونية إلا في حالات محددة كمشاركة كلمة المرور أو الوقوع ضحية احتيال.
لكن قبل الحديث عن توزيع الخسائر، ثمة سؤال أسبق: من هي الجهة المسؤولة تعاقديًا عن التوقف نفسه؟ الإجابة المتعارف عليها في الصناعة المصرفية هي مقدم الخدمة التقنية الذي يشغّل البنية التحتية للتطبيق، إذ من المفترض أن تربطه بالبنك اتفاقية مستوى تقديم خدمة (Service Level Agreement – SLA) تحدد بدقة نسبة التوافر المتعاقد عليها، ومدة الاستجابة للحوادث، والتعويض المستحق عند الإخلال بها. أما المسؤولية السياسية الأوسع فتقع على الجهات الرقابية نفسها — وتحديدًا بنك السودان المركزي — التي يُفترض أن تُلزم البنوك ومقدمي الخدمة المرتبطين بها، بما في ذلك شركات الاتصالات وشركات الخدمات المالية، بمعايير واضحة وقابلة للمساءلة. غياب هذه المحاسبة تحديدًا، لا نقص المعرفة التقنية أو غياب الحلول، هو ما يدفع المستخدمين والتجار للعودة إلى التعامل بالنقد كلما تكرر العطل.
لكن هذا التوزيع النظري يصطدم بفراغ تنظيمي حقيقي: لا يوجد في السودان، حتى تاريخ كتابة هذا المقال، إطار منشور ومحدد يضمن تعويض المتضررين الماليين — تجارًا كانوا أم مواطنين — عن الأضرار غير المباشرة الناتجة عن تعطل التطبيقات المصرفية، كفوات صفقة أو تلف بضاعة بسبب تأخر تحويل. اتفاقيات فتح الحسابات التي يوقّع عليها العميل غالبًا ما تتضمن بنودًا تُعفي البنك من هذه المسؤولية تحت غطاء «الظروف القاهرة» المرتبطة بالوضع الأمني. هذه ليست ثغرة نظرية؛ إنها فجوة تنظيمية مؤكدة تحتاج معالجة رقابية صريحة من بنك السودان المركزي، لا مجرد استنتاج أكاديمي يُطرح في تقرير ثم يُنسى.
إذا استمر الوضع على حاله
المخاطر التي تكشفها هذه الأزمة ليست محصورة في يوم عطل أو أسبوع تعافٍ؛ فإن استمر تركّز الاعتماد المالي للبلاد على كيان واحد من دون إصلاح هيكلي حقيقي، فإن الأثر التراكمي يتجاوز الإزعاج اليومي إلى ما يشبه خللًا بنيويًا في الاقتصاد نفسه. فالشلل المتكرر للأسواق، إذا تكرر بالوتيرة نفسها، لا يبقى حادثًا عابرًا بل يتحول إلى نمط متوقَّع يدفع تجارًا صغارًا ومتوسطين إلى تقليص نشاطهم أو إغلاقه كليًا تفاديًا لمخاطرة لا يستطيعون التحوط منها.
والأخطر من ذلك أثره على الثقة في الوساطة المالية نفسها كمفهوم. فحين يتكرر شعور المواطن بأن أمواله «محتجزة» رقميًا في لحظات الحاجة الفعلية إليها، فإن الاستجابة المنطقية له هي البحث عن مخارج خارج النظام المصرفي بالكامل: الاحتفاظ بالنقد خارج البنوك متى توفر، أو حتى العودة إلى أشكال من المقايضة والتبادل العيني في أضيق الحدود. وكل خطوة في هذا الاتجاه تعني ابتعادًا إضافيًا عن قدرة الدولة على معرفة حجم الكتلة النقدية الفعلية المتداولة أو توجيهها، وهو ما يُضعف أي سياسة نقدية مهما بلغت حكمة واضعيها.
وثمة بُعد إنساني مباشر يستحق التوقف عنده تحديدًا: حين ترتبط سلاسل توفير الغذاء والدواء بقدرة المواطن على الدفع الفوري عبر قناة رقمية واحدة، فإن أي تعطل طويل لهذه القناة لا يبقى أزمة مصرفية مجردة، بل يتحول مباشرة إلى خطر معيشي حقيقي على الفئات الأكثر هشاشة، وتحديدًا من لا يملكون مدخرات نقدية ورقية يعتمدون عليها في الفجوة الزمنية بين انقطاع الخدمة الرقمية وعودتها. هذا الرابط بين استقرار تطبيق مصرفي وقدرة أسرة على شراء دواء طفلها هو بالضبط ما يجعل هذا الملف أبعد من كونه شأنًا تقنيًا بحتًا.
رقمنة سبقت بنيتها التحتية
لا تكمن قيمة أزمة «بنكك» في كونها دليلًا على فشل التحول الرقمي في السودان؛ فالتحول نفسه نجح إلى حد بعيد في توسيع استخدام الدفع الإلكتروني تحت ضغط الحرب وشح النقد، وهو إنجاز حقيقي لا ينبغي التقليل منه. لكن هذا النجاح السريع سبق، في جوانب مهمة منه، بناء طبقات الحماية التي يجب أن تسنده: بدائل قابلة للتشغيل البيني، وخطط تعافٍ مختبرة فعليًا لا نظريًا، وأطر تعويض واضحة، وإفصاح فني شفاف عن أسباب الأعطال حين تقع.
الخطوات الجارية عبر EBS وBBAN والمحول القومي وUSSD مهمة وحقيقية، لكنها لا تكفي وحدها ما لم تُستكمل بخطوة أكثر جذرية: كسر الاحتكار التقني الفعلي القائم اليوم على كيان مصرفي واحد، عبر توزيع الأعباء التشغيلية والتحويلية فعليًا على عدة مصارف وطنية قادرة على العمل بتكامل حقيقي فيما بينها، لا مجرد التعايش المنفصل جنبًا إلى جنب. فما يحتاجه السودان ليس مجرد استعادة الخدمة بعد كل عطل، بل الانتقال إلى هندسة صمود حقيقية: تشغيل متبادل بين البنوك بدلًا من تركّز الحمل على منصة واحدة، وقياس معلن ومنتظم للتوافر بدلًا من الاعتماد على اعتذارات متفرقة، وإدارة حوادث شفافة تفصح عن السبب الجذري لا تكتفي بالقول إن «الفرق الفنية تعمل على المعالجة». بهذا فقط تتحول الرقمنة من حل اضطراري فرضته أزمة الكاش إلى بنية مالية وطنية يمكن الوثوق بها فعلًا، لا فقط الاعتماد عليها لغياب البديل.
المصادر
بنك السودان المركزي — بيان تحديث بيانات عملاء المصارف، 16 أغسطس 2026
بنك السودان المركزي — خدمات نظم الدفع
بنك السودان المركزي — تعميم رقم 1/2024 بشأن السحب والتحويل عبر التطبيقات المصرفية، 21 مايو 2024
بنك السودان المركزي — إنجاز EBS واستعادة المحول القومي، أكثر من 100 مليون معاملة A2A يناير–مايو 2026
بنك الخرطوم — حدود معاملات حساب بنكك
بنك الخرطوم — «النخبة عبر بنكك»: حد التحويل اليومي 215 مليون جنيه
Google Play — صفحة تطبيق بنكك، أكثر من 10 ملايين تنزيل
جهاز تنظيم الاتصالات والبريد — إتاحة USSD للتطبيقات البنكية، 15 مارس 2026
Sudan Tribune — إعادة تشغيل المحول القومي للدفع الإلكتروني، 6 أغسطس 2026
سودافاكس — اعتذار بنك الخرطوم عن تذبذب خدمة بنكك، 1 سبتمبر 2026
بيم ريبورتس — تحقق من رابط احتيالي منتحل لهوية بنك الخرطوم، 27 أغسطس 2026
لجنة بازل للرقابة المصرفية — Principles for Operational Resilience، مارس 2021
بنك التسويات الدولية — Core Principles for Effective Banking Supervision, Principle 25
PCI Security Standards Council — Penetration Testing Guidance / PCI DSS