ما الذي حدث و يحدث؟الجنيه .. التهاوي المتسارع
مغيرة حربية
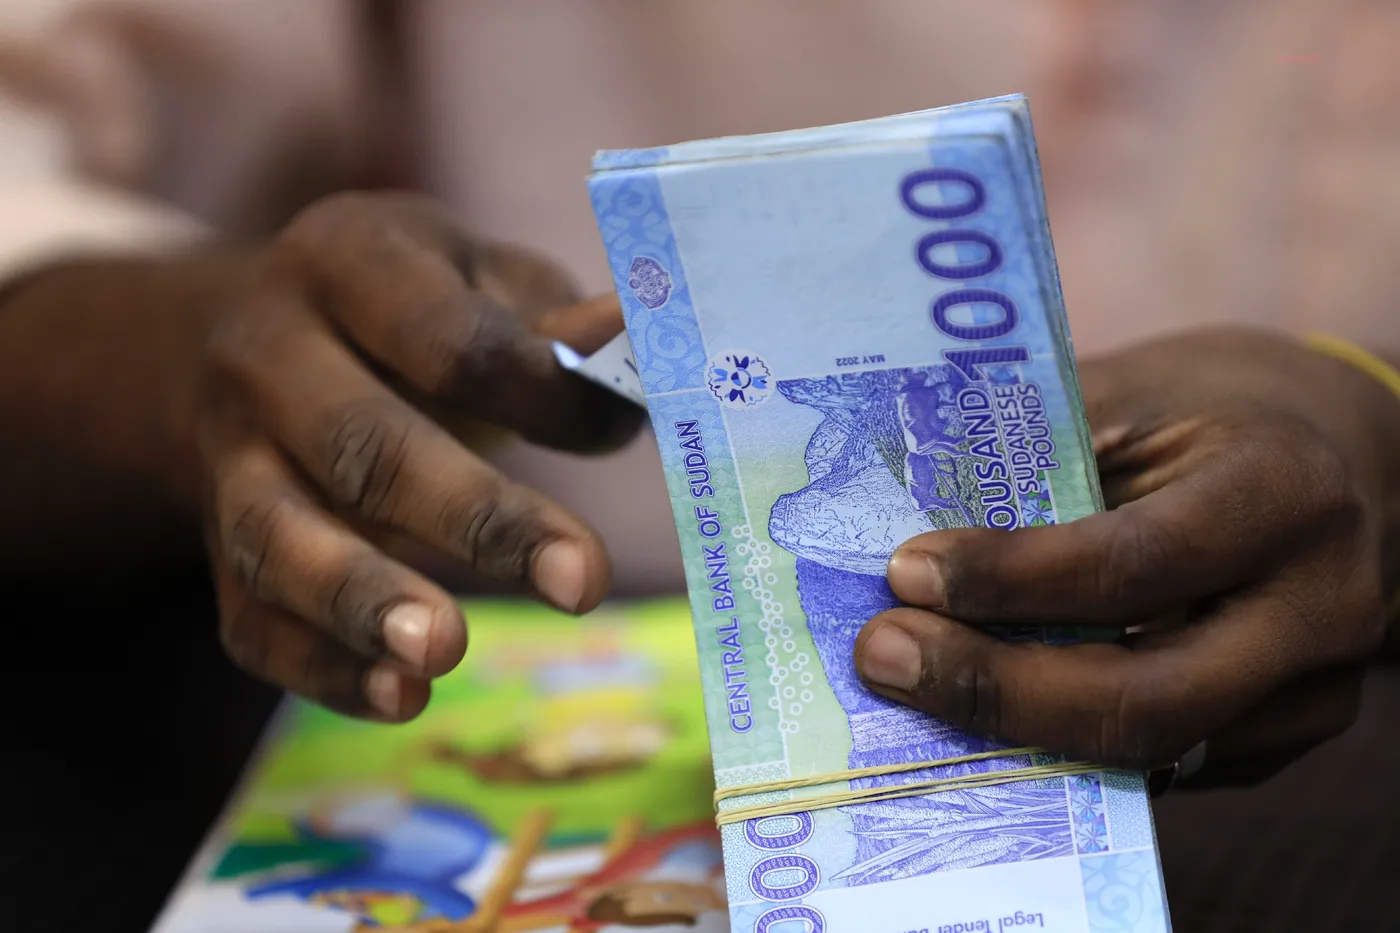
تتهاوى منذ أسابيع قيمة الجنيه السوداني أمام العملات الأجنبية الأخرى، بوتيرة قياسية مريعة وفقدت العملة، بيد المواطنين ولدى التداول، قدرتها الشرائية أمام السلع الضرورية والاحتياج اليومي وباتت العملات، وسط التداول اليومي، ورقًا مجردًا بلا فائدة نقدية أو ثقة واعتبار.
ليست هي المرة الأولى التي يتراجع فيها النقد السوداني، فمنذ سياسات “تعويم الجنيه” 1978 إبان العهد المايوي وفق اشتراطات البنك وصندوق النقد الدوليين ولغاية محو ثلاثة أصفار عن الجنيه في عهد نظام الإنقاذ البائد، وحتى بعد هبوب الثورة والتغيير وتشكيل حكومة قوى التغيير، ظلت العملة السودانية تندفع للوراء. وبعد الحرب، في أبريل 2023، تهاوت مرة بعد مرة، حتى بلغت حضيض الدرك، لتساوى 7000 جنيهًا دولارًا واحدًا فقط.
من عملة قوية إلى أزمة هيكلية متعددة الأبعاد
يخبر عمر سيد أحمد، وهو باحث في الاقتصاد السياسي السوداني وخبير مصرفي ومالي مستقل، أن انهيار الجنيه السوداني ليس أزمة سعر صرف بحتة، بل نتيجة تراكم طويل من اختلالات مترابطة: الاقتصاد الريعي القائم على تصدير المواد الخام دون تصنيع، ضعف الإنتاج والصادرات، العجز المالي وتمويله بالإصدار النقدي، نقص النقد الأجنبي، اقتصاد الظل والتهريب وسيطرة الشبكات المسلحة عليه، الحروب المتعاقبة، وفقدان الثقة في الدولة والمؤسسات. “تغيير اسم العملة أو حذف الأصفار من الجنيه كان في كل مرة أداة حسابية لإعادة ترتيب الأرقام، لا إصلاحًا اقتصاديًا يعالج الأسباب الجذرية”. يقول متحدثًا لـ”أفق جديد”، مضيفًا: “يمكن اختزال القصة كلها في معادلة واحدة: إذا نمت كمية الجنيهات المتداولة أسرع من نمو الإنتاج والدولارات التي يكسبها الاقتصاد فعليًا، فإن قيمة الجنيه تتراجع حتمًا”.
ويرى سيد أحمد في حديثه لـ” أفق جديد” أنه عند بدء العملة الوطنية عام 1956 كان الجنيه السوداني عملة قوية نسبيًا، مربوطًا رسميًا بالدولار عند نحو 2.87 دولار للجنيه الواحد، أي أن الجنيه كان أقوى من الدولار، وليس العكس. “استمر هذا الربط الرسمي حتى عام 1978، مدعومًا باقتصاد زراعي تصديري وهيكل إنفاق واستيراد أقل تعقيدًا. غير أن هذا السعر كان سعرًا رسميًا ثابتًا لا يعكس بالضرورة قوة إنتاجية مستدامة، حيث بدأت نقطة التحول الفعلية وبداية الانكسار في عهد نميري وبرنامج صندوق النقد الدولي (1978–1985) مع تصاعد أزمة الديون الخارجية والعجز المالي ونقص النقد الأجنبي، ما دفع السودان إلى الدخول في برنامج إصلاح مرتبط بصندوق النقد الدولي، تضمّن تخفيضات متتالية لقيمة الجنيه، فانخفضت القيمة الرسمية للجنيه من نحو 2.87 دولار إلى نحو 0.40 دولار”.
ويضيف: “عالجت الحكومات ضعف الإنتاج بتخفيض سعر العملة بدلًا من معالجة جذور المشكلة: الإنتاجية، الصادرات، كفاءة الزراعة، البنية التحتية، وكلفة الإنتاج، وقد أدى تعدد أسعار الصرف خلال الثمانينيات إلى توسع السوق الموازي، فكلما ابتعد السعر الرسمي عن الواقع، خرج الدولار من البنوك واتجه إلى السوق السوداء”.
وتشمل أسباب التدهور في عهد نميري، بحسب سيد أحمد، ارتفاع الدين الخارجي وضعف الزراعة والصناعة والجفاف والمجاعة والحرب الأهلية وزيادة الواردات وتراجع الصادرات وهروب رؤوس الأموال وتعدد أسعار الصرف. “لم تبدأ حكومة الإنقاذ أزمة الجنيه، لكنها سرّعتها بقوة عبر التوسع في الإنفاق، تمويل العجز بالإصدار النقدي، إضعاف استقلال البنك المركزي، تسييس الاقتصاد، والعزلة الخارجية. وبدلًا من معالجة الاختلال البنيوي، استخدمت الحكومة أداتين حسابيتين متتاليتين: عام 1992: استُبدل الجنيه بالدينار السوداني بنسبة 1 دينار مقابل 10 جنيهات قديمة، بحذف صفر واحد. في عام 2007: عاد الجنيه بنسبة 1 جنيه جديد مقابل 100 دينار، أي ما يعادل 1,000 جنيه قديم، بحذف صفرين إضافيين”. ويضيف: “الإجمالي التراكمي منذ 1992 هو حذف ثلاثة أصفار من العملة، دون معالجة أي شيء جوهري: فالانتقال من الجنيه إلى الدينار ثم العودة إلى الجنيه كان إعادة تسمية حسابية للأرقام، لم تُستعد معه القوة الشرائية المفقودة، ولم تُعالج جذور التضخم أو عجز الموازنة. ووفّرت عائدات النفط دولارات حقيقية أدت إلى استقرار نسبي في سعر الصرف لفترة مؤقتة، لكن الاقتصاد لم يتحول بما يكفي إلى قاعدة إنتاجية وصناعية وتصديرية متنوعة في الزراعة والصناعة. كانت هذه الفترة تسكينًا مؤقتًا للأعراض لا علاجًا للاختلال البنيوي القائم، وشكّل انفصال الجنوب في 2011 أكبر صدمة بنيوية في تاريخ الاقتصاد السوداني الحديث. فقد السودان معظم عائداته النفطية ومصدرًا رئيسيًا للنقد الأجنبي، وكشف هشاشة النموذج الريعي القائم على النفط، وعادت أزمة العجز وشح الدولار والتضخم والسوق الموازي بصورة أعنف مما قبل. ولم يعوّض الذهب هذا الفقد كما كان متوقعًا، لأن جزءًا كبيرًا من عائداته بقي خارج الخزانة والبنك المركزي عبر التهريب، الاقتصاد الموازي، وشبكات الشركات العسكرية والأمنية والتجارية”.
اختلالات عميقة
يرى بروفسير طارق محمد حسن حربي، أنه عندما ترتفع أسعار العملات الأجنبية أمام الجنيه فإن المواطن يرى النتيجة مباشرة في سعر الغذاء والدواء والمواصلات وكل احتياجات الحياة. لكن ارتفاع سعر الصرف ليس هو المشكلة وحدها، بل هو في كثير من الأحيان مرآة تعكس اختلالات أعمق في الاقتصاد.
ويقول لـ” أفق جديد ” إن الحرب أضعفت الإنتاج ودمرت جزءًا كبيرًا من البنية التحتية وعطلت التجارة والخدمات وقللت قدرة الدولة على تحصيل الإيرادات. “تشير بيانات البنك الدولي إلى أن الناتج المحلي الحقيقي للسودان انكمش بصورة واضحة في سنوات الحرب و أيضًا قبلها كما ارتفع التضخم إلى مستويات شديدة الارتفاع”. ويضيف: “عندما يقل الإنتاج والصادرات وتقل تدفقات النقد الأجنبي، بينما يستمر الطلب على الدولار لاستيراد الغذاء والدواء والوقود والسلع الأساسية، فإن الضغط على العملة المحلية يصبح طبيعيًا. لذلك فإن معالجة سعر الصرف تبدأ من الاقتصاد الحقيقي وليس من سعر الدولار وحده”.
ويقترح أن أول طريق للعلاج هو الإنتاج. “السودان يمتلك أراضي زراعية وثروة حيوانية وموارد معدنية وإمكانات صناعية كبيرة. لكن تصدير الموارد في صورتها الخام يحرم الاقتصاد من جزء كبير من القيمة المضافة”. ويسوق مثلًا بمحصول القطن الذي لا ينبغي أن يكون مجرد محصول يصدر خامًا، بل يمكن أن يرتبط بصناعات الغزل والنسيج والملابس. وأيضًا الثروة الحيوانية، لا ينبغي أن تنتهي عند تصدير الماشية فقط بل يمكن تطوير المسالخ والصناعات الجلدية والغذائية. ويضيف أن كل طن ينتج داخل السودان ويحول إلى منتج نهائي يعني وظائف أكثر وقيمة مضافة أكبر وعملة أجنبية أكثر. “لكن الإنتاج وحده لا يكفي إذا ظل الفساد يستهلك جزءًا من الموارد. مكافحة الفساد ليست شعارًا أخلاقيًا فقط، بل هي سياسة اقتصادية، فالمال الذي يخرج من الاقتصاد بسبب الفساد هو مال كان يمكن أن يمول مدرسة أو طريقًا أو محطة كهرباء أو مشروعًا إنتاجيًا”.
جذور شجرة النقد
يرى الباحث أحمد مهدي، أن الدولة الوطنية ورثت اقتصادًا أُحاديًا قائمًا على الصادر الزراعي (القطن). وعلى الرغم من الاستقرار والقوة الظاهرية للجنيه إبان مطلع الاستقلال السياسي (حيث كان 1 جنيه = 2.8 دولار أمريكي)، إلا أن هذه القوة لم تكن تعبيرًا عن قاعدة صناعية أو استقلال مالي راسخ، بقدر ما كانت انعكاسًا لدمج الاقتصاد المحدث في المنظومة الاستعمارية كمورد رئيسي للسلع المدارية الأولية. ويضيف متحدثًا لـ”أفق جديد” قائلًا: “إذا ما أردنا الدقة لفهم قفزات الزانة الجنونية المتتابعة لأسعار صرف العملات الأجنبية مقابل الجنيه السوداني المكلوم، وتجنب مغالطة اعتبار أن الانهيار جاء نتاج صدمة حرب أبريل 2023 وحدها، أو أنه وليد اللحظة الراهنة فحسب. لا بد من النظر لمسألة تداعي الجنيه وغيبوبته المتصلة بوصفها المحطة الأحدث في مسار متصل من التدهور الهيكلي التراكمي الممتد الذي صاغته دولة التبعية منذ مطلع الاستقلال عام 1956 حتى اليوم”.
ويرى أن هذه البنية التبعية جعلت العملة السودانية عرضة للصدمات الخارجية مع بداية تقلب أسعار السلع الأولية في الأسواق العالمية، ومنها انطلق الانحدار الهيكلي للجنيه خلال حقبة الانفتاح والارتهان لمؤسسات التكيف الهيكلي (1978–1992) حيث فشل البنك الدولي وصندوق النقد الدولي فشلًا ذريعًا، بحسب ما يقول، في انتشال السودان من أزمته الاقتصادية، وبالإضافة لحقبة التمكين المالي الإسلاموي وخدعة الدينار (1992–2007): مع استيلاء التيار الإسلاموي على السلطة عبر نظام الإنقاذ (1989–2019)، وأمام التضخم الجامح الممول للحرب الأهلية في جنوب السودان، أُلغي الجنيه واستُبدل بالدينار السوداني. “عقب التدفقات النفطية، جرى حذف صفرين مجددًا واستبدال الدينار بـ “الجنيه الجديد”، وبضربة لازب صار (1 جنيه = 100 دينار). لم تأتِ هذه الخطوة كمعالجة هيكلية أو تعبير عن تعافٍ إنتاجي، وإنما تمويهًا مؤقتًا وسُتارًا زائفًا وفره الريع النفطي الذي أُهدر في الإنفاق الاستهلاكي غير الإنتاجي ودون استثمار الفائض في بناء قاعدة إنتاجية زراعية أو صناعية بديلة” يقول ومن ثم يضيف: “بعد فقدان السودان لـ 75% من إيراداته النفطية و80% من موارده من النقد الأجنبي عقب انفصال جنوب السودان عام 2011، برز الذهب كبديل سيادي مفترض وتحول إلى المورد الأساسي للنقد الأجنبي. غير أن هذا المورد تحول -بفعل شبكات النهب المُنظم- من ميزانية الدولة إلى حسابات الميليشيات والمضاربين مما أفقد الدولة قدرتها على استخلاص الضرائب من الأنشطة الاقتصادية الحقيقية، وتؤكد تقارير فريق الخبراء التابع للأمم المتحدة المعني بالسودان أن ما بين 70% إلى 80% من الذهب المنتَج سنويًا يجري تهريبه خارج الأطر الرسمية لبنك السودان المركزي”.